Domain süva.de kaufen?
Wir ziehen mit dem Projekt
süva.de um.
Sind Sie am Kauf der Domain
süva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain süva.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreiches Management der Sicherheit und Gesundheit bei der Arbeit - DIN ISO 45001, SCC, Saf, Fachbücher von Grit Reimann, Gjergj DojaniDie Norm DIN ISO 45001:2018 ist ein weltweit anerkannter Standard für Arbeitssicherheits- und Gesundheitsschutzmanagementsysteme. Daneben existieren noch andere Regelwerke, die beachtet werden müssen, wie zum Beispiel OHSAS 18001, SCC und das neue niederländische Regelwerk SCL (Safety Culture Ladder). Mit diesem Beuth-Praxis-Band erhalten Arbeits- und Gesundheitsschutz-Verantwortliche Unterstützung bei der Etablierung eines erfolgreichen und effizienten A&GS-Managementsystems im eigenen Unternehmen. Aufbauend auf der Struktur von DIN ISO 45001 werden die Anforderungen einzeln zitiert und leicht verständlich erläutert. Die Autoren vergleichen die jeweiligen Anforderungen und zeigen in übersichtlicher Form Gemeinsamkeiten und Abweichungen auf. Praxisbeispiele veranschaulichen den Inhalt. Zusätzlich können über die Beuth-Mediathek zahlreiche Mustervorlagen abgerufen und an die individuelle Unternehmenssituation angepasst werden. Somit liefert das Buch eine Hilfe bei der praktischen Umsetzung der Normanforderungen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisorientiertes IT-Risikomanagement, Fachbücher von Matthias KnollUmfassende, systematische Darstellung, Kombination aus Theorie und Praxis. Viele Praxisbeispiele mit konkreten Umsetzungshinweisen. Interviews mit CIOs. Checklisten und Übungsfragen mit Lösungen. IT wird immer öfter zum Enabler für neue Geschäftsmodelle. Diese Entwicklung eröffnet einerseits eine Vielzahl neuer Chancen, bringt andererseits aber auch neuartige Risiken mit sich, da die Abhängigkeit von der IT steigt und die Komplexität zunimmt. Damit Chancen optimal genutzt werden können, ist ein integriertes IT-Risikomanagement notwendig. Es führt alle Fachdisziplinen, die bereits Risiken im IT-Kontext betrachten und behandeln, für eine bestmögliche Risikobeherrschung mit der IT zusammen. Das Buch beschreibt praxisorientiert und systematisch die Grundlagen sowie Organisationsstrukturen und Elemente des IT-Risikomanagementprozesses. Dabei werden gängige Methoden und Dokumente sowie der Einsatz von Werkzeugen anhand von zahlreichen Beispielen aus der Praxis erläutert. Ein Schwerpunkt liegt auf der schrittweisen Einführung und konsequenten Umsetzung des IT-Risikomanagements in IT-Projekten und im Betrieb in allen Organisationen, gleich welcher Grössenordnung. Darüber hinaus gibt der Autor Antworten auf aktuelle Fragen zum Umgang mit Risiken aus Virtualisierung, Cloud Computing oder dem Einsatz von Geräten für das Internet der Dinge. Handlungsempfehlungen, Praxishinweise, Checklisten und Vorlagen geben Anregungen, wie IT-Risikomanagement operativ umgesetzt werden kann. Der Anhang des Buches enthält unter anderem eine Übersicht über Normen, Standards und weitere Vorgaben für das IT-Risikomanagement sowie ein Glossar. Die 2. Auflage wurde komplett überarbeitet und um Themen wie DevOps/DevSec, Schatten-IT, Industrie 4.0 und datenbasierte Geschäftsmodelle erweitert.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **

Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
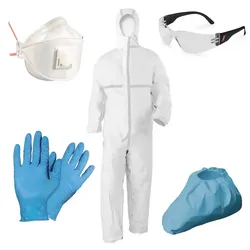
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wohnen jenseits der Normen, FachbücherManfred Seifert: Wohnen jenseits der Normen. Reflexionen zu einer unscharfen Begrifflichkeit. Zur Einleitung: Rechtliche Ambivalenzen und milieuspezifisches Mittelmass. Daniel Schläppi: Die eigenen vier Wände als Interessenssphäre der Allgemeinheit. Das Beispiel der Schweizer Kleinstadt Zug (16. bis 18. Jahrhundert). Stefan Groth: Ästhetik, Nachhaltigkeit, Begrenzung. Anmerkungen zu normativen Dimensionen des kleinen Wohnens. Wohnarchitektur jenseits der Normen - Sonderbauten. Michael Schimek: "Die Erdhütte ist der Anfang aller Kultur..." Erdhütten-Wohnen zwischen Schicksal und Start-up. Kurt Dröge zum 70. Geburtstag. Stefan Zimmermann: "Mut zum Holz" gegen den "Barackenkomplex". Fertighäuser aus Finnland in der Bundesrepublik Deutschland zwischen 1945 und 1970. Wohnentwürfe von Künstlern und Visionären. Ute Sonnleitner: Bohème im bürgerlichen Heim?! Wohnformen darstellender Künstler*innen. Jens Wietschorke: "Konstruktion, die vollkommenes Glück verursachen muss". Bauen und Wohnen bei Thomas Bernhard. Anne D. Peiter: Genormtes Leben unter der Erde. Bunkerphantasien und Baukonzepte in der Science-Fiction-Literatur des Kalten Krieges. Wohnpraxis in Um- und Sondernutzung. Thomas Spohn: "Variationen des Lebens in normierten Häusern". Untypische Wohnformen in konventionellen Rahmen an historischen Beispielen. Bettina Barthel: "Von der Nische in den Markt". Zur diskursiven Mainstreamisierung gemeinschaftlichen Wohnens.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Erfolgreiches Management der Sicherheit und Gesundheit bei der Arbeit - DIN ISO 45001, SCC, Saf, Fachbücher von Grit Reimann, Gjergj DojaniDie Norm DIN ISO 45001:2018 ist ein weltweit anerkannter Standard für Arbeitssicherheits- und Gesundheitsschutzmanagementsysteme. Daneben existieren noch andere Regelwerke, die beachtet werden müssen, wie zum Beispiel OHSAS 18001, SCC und das neue niederländische Regelwerk SCL (Safety Culture Ladder). Mit diesem Beuth-Praxis-Band erhalten Arbeits- und Gesundheitsschutz-Verantwortliche Unterstützung bei der Etablierung eines erfolgreichen und effizienten A&GS-Managementsystems im eigenen Unternehmen. Aufbauend auf der Struktur von DIN ISO 45001 werden die Anforderungen einzeln zitiert und leicht verständlich erläutert. Die Autoren vergleichen die jeweiligen Anforderungen und zeigen in übersichtlicher Form Gemeinsamkeiten und Abweichungen auf. Praxisbeispiele veranschaulichen den Inhalt. Zusätzlich können über die Beuth-Mediathek zahlreiche Mustervorlagen abgerufen und an die individuelle Unternehmenssituation angepasst werden. Somit liefert das Buch eine Hilfe bei der praktischen Umsetzung der Normanforderungen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisorientiertes IT-Risikomanagement, Fachbücher von Matthias KnollUmfassende, systematische Darstellung, Kombination aus Theorie und Praxis. Viele Praxisbeispiele mit konkreten Umsetzungshinweisen. Interviews mit CIOs. Checklisten und Übungsfragen mit Lösungen. IT wird immer öfter zum Enabler für neue Geschäftsmodelle. Diese Entwicklung eröffnet einerseits eine Vielzahl neuer Chancen, bringt andererseits aber auch neuartige Risiken mit sich, da die Abhängigkeit von der IT steigt und die Komplexität zunimmt. Damit Chancen optimal genutzt werden können, ist ein integriertes IT-Risikomanagement notwendig. Es führt alle Fachdisziplinen, die bereits Risiken im IT-Kontext betrachten und behandeln, für eine bestmögliche Risikobeherrschung mit der IT zusammen. Das Buch beschreibt praxisorientiert und systematisch die Grundlagen sowie Organisationsstrukturen und Elemente des IT-Risikomanagementprozesses. Dabei werden gängige Methoden und Dokumente sowie der Einsatz von Werkzeugen anhand von zahlreichen Beispielen aus der Praxis erläutert. Ein Schwerpunkt liegt auf der schrittweisen Einführung und konsequenten Umsetzung des IT-Risikomanagements in IT-Projekten und im Betrieb in allen Organisationen, gleich welcher Grössenordnung. Darüber hinaus gibt der Autor Antworten auf aktuelle Fragen zum Umgang mit Risiken aus Virtualisierung, Cloud Computing oder dem Einsatz von Geräten für das Internet der Dinge. Handlungsempfehlungen, Praxishinweise, Checklisten und Vorlagen geben Anregungen, wie IT-Risikomanagement operativ umgesetzt werden kann. Der Anhang des Buches enthält unter anderem eine Übersicht über Normen, Standards und weitere Vorgaben für das IT-Risikomanagement sowie ein Glossar. Die 2. Auflage wurde komplett überarbeitet und um Themen wie DevOps/DevSec, Schatten-IT, Industrie 4.0 und datenbasierte Geschäftsmodelle erweitert.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement in Kommunen, Fachbücher von Gunnar SchwartingUnter Kontrolle Eine umfassende systematische Darstellung durch einen anerkannten Fachmann, der die Praxis des Risikomanagements in Kommunen gut kennt. Sehr anschaulich und verständlich erläutert Ihnen Prof. Dr. Gunnar Schwarting alles Wichtige zum Thema im Entscheidungsumfeld der Akteure - von den Elementen des Risikomanagements bis zu seiner Einordnung in die kommunale Organisation. Lösungsorientierte Handlungsempfehlungen, zahlreiche Schaubilder und viele Beispiele machen das Buch zu einem Hilfsmittel, das Ihre Arbeit unkompliziert unterstützt. Jetzt in Neuauflage! Die Schwerpunkte der 2. Auflage: - Unsicherheit, Risiko und Entscheidung - Risikoarten und -folgen - Ziele, Akteure und Adressaten - Rechtsrahmen für Verwaltung und (kommunale) Unternehmen - Internes Kontrollsystem und Risikocontrolling - Identifikation und Bewertung von Risiken - Risikosteuerung - Berichterstattung: Arten, Darstellungsformen und Probleme - Organisation und Prüfung des Risikomanagements - Risikokultur und Stolpersteine Das Buch zeigt, dass Risiken und Risikomanagement nicht erst in Zeiten von Corona, Hochwasserkatastrophen und Negativzinsen die Anforderungen an kommunales Handeln bestimmen, ihr Stellenwert aber noch zunehmen wird, z.B. im Hinblick auf steuerliche Pflichten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.