Domain süva.de kaufen?
Wir ziehen mit dem Projekt
süva.de um.
Sind Sie am Kauf der Domain
süva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain süva.de kaufen?
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **

Ähnliche Suchbegriffe für Geschäftsmodelle
Top-Angebote
Produkte zum Begriff Geschäftsmodelle:
-
Geschäftsmodelle richtig bewerten, Fachbücher von Georgiy Michailov, Volker DüsbergWertschöpfungspotenziale gezielt erkennen Nichts ist für die Ewigkeit! Das gilt besonders für Geschäftsmodelle. Sie müssen regelmässig überprüft und an sich verändernde Marktumfelder angepasst werden. Dazu sollten sich Unternehmen immer wieder fünf zentrale Fragen stellen: • Verfügen Sie über eine robuste Wertpositionierung durch USP und Wettbewerbsstellung? • Ist das Wertangebot Ihrer Produkte auf den optimalen Kundennutzen ausgerichtet? • Funktioniert Ihre Wertschöpfung, indem Sie Produkte maximal effizient herstellen? • Nutzen Sie die Möglichkeiten zur Wertabschöpfung durch realistische Kalkulationen und profitable Bepreisung? • Wird Ihre Wertdisziplin durch kaufmännische Steuerung und die Unternehmensführung konsequent eingehalten? Prüfen Sie mithilfe der im Buch enthaltenen Selbsttests Ihr Geschäftsmodell auf Herz und Nieren, lassen Sie sich von Best Practices zu gezielten Wertsteigerungen inspirieren und setzen Sie Restrukturierungsprojekte mit den praxistauglichen Anleitungen aus dem Arbeitsteil um.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anknüpfungspunkte zur Besteuerung digitaler Geschäftsmodelle im internationalen Ertragsteuerrecht, Fachbücher von Tim WalterDie digitale Transformation verändert nicht nur unsere Lebenswirklichkeit und unsere Wirtschaft, sondern birgt auch enorme Herausforderungen für das internationale Besteuerungssystem. Derzeit gelingt es besonders Betreibern digitaler Geschäftsmodelle durch exzessive Gestaltungen, Steuern zu vermeiden. Der Autor untersucht in seiner Arbeit, wie zukünftig eine sachgerechte Besteuerung global agierender Digitalkonzerne sichergestellt werden kann. Dafür analysiert er eingangs ihre Spezifika und die Funktionsweise ihrer derzeitigen Besteuerung. Im Weiteren wird ein Bewertungsschema entwickelt, das dogmatische wie praktische, nationale wie internationale und juristische wie rechtsgebietsübergreifende Kriterien beinhaltet. Die Arbeit erörtert sodann die drei Arten vorhandener Lösungsansätze – Marktfaktoren als Anknüpfungspunkte im Rahmen der Ertragsteuer, Sondersteuern auf digitale Aktivitäten und das System einer globalen Mindestbesteuerung – anhand der zuvor dargelegten Prämissen und führt die Ergebnisse zuletzt einer vergleichenden Gesamtbetrachtung zu.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart Services und Internet der Dinge: Geschäftsmodelle, Umsetzung und Best Practices, Fachbücher von Stefan F. GrossDigitalisierung als Wettbewerbsvorteil nutzen, profitable Geschäftsmodelle und Smart Services entwickeln. Das vorliegende Werk liefert Ihnen konkrete Lösungen und Handlungsanleitungen, mit denen es gelingt, die Chancen des digitalen Wandels zu nutzen, neue Geschäftsmodelle zu entwickeln und gewinnbringende Services und Leistungen zu etablieren. Systematische Vorgehensweisen und Checklisten geben Ihnen wertvolle Hilfestellungen bei der Umsetzung. Highlights: - Liefert einen umfassenden State-of-the-Art-Überblick über die Bereiche Digitalisierung, Industrie 4.0, Internet der Dinge, Big Data, Machine Learning, Blockchain, kollaborative Ökosysteme und Human Centricity - Zeigt, wie profitable Geschäftsmodelle und Smart Services entwickelt und umgesetzt werden - Enthält konkrete Anleitungen in Form von Best Practices - Berücksichtigt sowohl den B2B- als auch den B2C-Bereich - Kombiniert hohe Praxisorientierung und wissenschaftliche Fundierung - Gibt einen Ausblick auf kommende Entwicklungen im Rahmen der Digitalisierung Das vorliegende Werk liefert einen hervorragenden State-of-the-Art-Überblick über die Schlüsselthemen Digitalisierung, Industrie 4.0, M2M und IoT. Wer wissen möchte, wie es in Zukunft gelingt, profitable Geschäftsmodelle und Smart Services zu entwickeln, findet hier eine Vielzahl konkreter Lösungs- und Handlungsanleitungen. Prof. Wilhelm Bauer, Technologiebeauftragter des Landes Baden-Württemberg und Institutsleiter des Fraunhofer-Instituts für Arbeitswirtschaft und Organisation IAO in Stuttgart Smart Services und Internet der Dinge verbindet auf aussergewöhnliche Weise wissenschaftliche Fundierung mit hoher Praxisorientierung und beachtet dabei auch die Rolle des Menschen im Gesamtprozess. Ein wertvoller Ratgeber für jeden Verantwortlichen und zudem auch aus Sicht der Forschung und Lehre ein höchst empfehlenswertes Kompendium. Prof. Dr. rer. nat. Gerhard Schneider, Rektor der Hochschule Aalen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
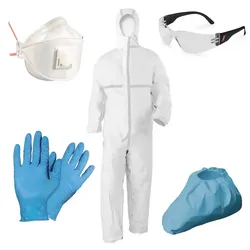
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken, da Daten in Echtzeit analysiert werden können, um potenzielle Risiken frühzeitig zu erkennen. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten. Insgesamt hat die Digitalisierung die Finanzbranche agiler und kundenorientierter gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **

Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Top-Angebote
Produkte zum Begriff Geschäftsmodelle:
-
Plattformbasierte Geschäftsmodelle, Fachbücher von Benedict BenderPlattformen als strategisches Geschäftsmodell verbessern die unternehmerische Wettbewerbsfähigkeit. Mittels eigener Plattform koordinieren Unternehmen externe Wertschöpfung, setzen strategische Impulse am Markt und reduzieren gleichzeitig Risiken von Innovationen. Das Buch beleuchtet Ansätze, Chancen und strategische Erfolgsfaktoren für die Erweiterung bestehender Geschäftsmodelle um plattformbasierte Ansätze. Damit dies gelingt, bietet das Buch Einblicke in erfolgreiche Plattformen. Dadurch werden KMUs befähigt, Synergien zu realisieren und von den Möglichkeiten der Plattformökonomie zu profitieren. Das wissenschaftlich fundierte Vorgehensmodell begleitet Entscheider auf dem gesamten Prozess von der Konzeption bis zur nachhaltigen Umsetzung des Plattform-Geschäftsmodells. Entscheider, die ihre Wettbewerbsposition über plattformbasierte Ansätze zukunftsorientiert ausbauen wollen, schaffen sich einen Wissensvorsprung für ihr Unternehmen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Geschäftsmodelle..2, Fachbücher von Stefan Meinhardt, Alexander PflaumDigitale Geschäftsmodelle und die damit verbundenen Änderungen stellen Unternehmen vor vielfältige Herausforderungen. Daher geht das zweibändige Herausgeberwerk zentralen Fragen nach: Wie kann die Transformation im Unternehmen hin zu digitalen Geschäftsmodellen erfolgreich gelingen? Wie müssen digitale Geschäftsmodelle in die Unternehmensstrategie eingebettet sein? Was bedeutet eine Transformation hin zu digitalen Geschäftsmodellen für die IT-Systeme und Prozesse im Unternehmen? Welche Chancen und Risiken gibt es bei Digitalisierungsprojekten? Wie sehen praktische Anwendungsszenarien für digitale Geschäftsmodelle aus und wie werden diese umgesetzt? Diesen Herausforderungen haben sich die Autoren aus Wissenschaft und Praxis des vorliegenden Werkes in der Fachbuchreihe Edition HMD facettenreich gewidmet. Sie liefern mit ihren Beiträgen entsprechende Antworten, gepaart mit Konzepten, Lösungsvorschlägen und Fallbeispielen aus der Praxis. Denn: Eine ganzheitliche Digitalstrategie eröffnet nicht nur Chancen für neue digitale Erlösquellen, sondern verfolgt in erster Linie die digitale Transformation des bisherigen Geschäfts.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodelle richtig bewerten, Fachbücher von Georgiy Michailov, Volker DüsbergWertschöpfungspotenziale gezielt erkennen Nichts ist für die Ewigkeit! Das gilt besonders für Geschäftsmodelle. Sie müssen regelmässig überprüft und an sich verändernde Marktumfelder angepasst werden. Dazu sollten sich Unternehmen immer wieder fünf zentrale Fragen stellen: • Verfügen Sie über eine robuste Wertpositionierung durch USP und Wettbewerbsstellung? • Ist das Wertangebot Ihrer Produkte auf den optimalen Kundennutzen ausgerichtet? • Funktioniert Ihre Wertschöpfung, indem Sie Produkte maximal effizient herstellen? • Nutzen Sie die Möglichkeiten zur Wertabschöpfung durch realistische Kalkulationen und profitable Bepreisung? • Wird Ihre Wertdisziplin durch kaufmännische Steuerung und die Unternehmensführung konsequent eingehalten? Prüfen Sie mithilfe der im Buch enthaltenen Selbsttests Ihr Geschäftsmodell auf Herz und Nieren, lassen Sie sich von Best Practices zu gezielten Wertsteigerungen inspirieren und setzen Sie Restrukturierungsprojekte mit den praxistauglichen Anleitungen aus dem Arbeitsteil um.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anknüpfungspunkte zur Besteuerung digitaler Geschäftsmodelle im internationalen Ertragsteuerrecht, Fachbücher von Tim WalterDie digitale Transformation verändert nicht nur unsere Lebenswirklichkeit und unsere Wirtschaft, sondern birgt auch enorme Herausforderungen für das internationale Besteuerungssystem. Derzeit gelingt es besonders Betreibern digitaler Geschäftsmodelle durch exzessive Gestaltungen, Steuern zu vermeiden. Der Autor untersucht in seiner Arbeit, wie zukünftig eine sachgerechte Besteuerung global agierender Digitalkonzerne sichergestellt werden kann. Dafür analysiert er eingangs ihre Spezifika und die Funktionsweise ihrer derzeitigen Besteuerung. Im Weiteren wird ein Bewertungsschema entwickelt, das dogmatische wie praktische, nationale wie internationale und juristische wie rechtsgebietsübergreifende Kriterien beinhaltet. Die Arbeit erörtert sodann die drei Arten vorhandener Lösungsansätze – Marktfaktoren als Anknüpfungspunkte im Rahmen der Ertragsteuer, Sondersteuern auf digitale Aktivitäten und das System einer globalen Mindestbesteuerung – anhand der zuvor dargelegten Prämissen und führt die Ergebnisse zuletzt einer vergleichenden Gesamtbetrachtung zu.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
Ähnliche Suchbegriffe für Geschäftsmodelle
-
Smart Services und Internet der Dinge: Geschäftsmodelle, Umsetzung und Best Practices, Fachbücher von Stefan F. GrossDigitalisierung als Wettbewerbsvorteil nutzen, profitable Geschäftsmodelle und Smart Services entwickeln. Das vorliegende Werk liefert Ihnen konkrete Lösungen und Handlungsanleitungen, mit denen es gelingt, die Chancen des digitalen Wandels zu nutzen, neue Geschäftsmodelle zu entwickeln und gewinnbringende Services und Leistungen zu etablieren. Systematische Vorgehensweisen und Checklisten geben Ihnen wertvolle Hilfestellungen bei der Umsetzung. Highlights: - Liefert einen umfassenden State-of-the-Art-Überblick über die Bereiche Digitalisierung, Industrie 4.0, Internet der Dinge, Big Data, Machine Learning, Blockchain, kollaborative Ökosysteme und Human Centricity - Zeigt, wie profitable Geschäftsmodelle und Smart Services entwickelt und umgesetzt werden - Enthält konkrete Anleitungen in Form von Best Practices - Berücksichtigt sowohl den B2B- als auch den B2C-Bereich - Kombiniert hohe Praxisorientierung und wissenschaftliche Fundierung - Gibt einen Ausblick auf kommende Entwicklungen im Rahmen der Digitalisierung Das vorliegende Werk liefert einen hervorragenden State-of-the-Art-Überblick über die Schlüsselthemen Digitalisierung, Industrie 4.0, M2M und IoT. Wer wissen möchte, wie es in Zukunft gelingt, profitable Geschäftsmodelle und Smart Services zu entwickeln, findet hier eine Vielzahl konkreter Lösungs- und Handlungsanleitungen. Prof. Wilhelm Bauer, Technologiebeauftragter des Landes Baden-Württemberg und Institutsleiter des Fraunhofer-Instituts für Arbeitswirtschaft und Organisation IAO in Stuttgart Smart Services und Internet der Dinge verbindet auf aussergewöhnliche Weise wissenschaftliche Fundierung mit hoher Praxisorientierung und beachtet dabei auch die Rolle des Menschen im Gesamtprozess. Ein wertvoller Ratgeber für jeden Verantwortlichen und zudem auch aus Sicht der Forschung und Lehre ein höchst empfehlenswertes Kompendium. Prof. Dr. rer. nat. Gerhard Schneider, Rektor der Hochschule Aalen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
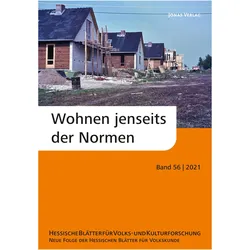
Wohnen jenseits der Normen, FachbücherManfred Seifert: Wohnen jenseits der Normen. Reflexionen zu einer unscharfen Begrifflichkeit. Zur Einleitung: Rechtliche Ambivalenzen und milieuspezifisches Mittelmass. Daniel Schläppi: Die eigenen vier Wände als Interessenssphäre der Allgemeinheit. Das Beispiel der Schweizer Kleinstadt Zug (16. bis 18. Jahrhundert). Stefan Groth: Ästhetik, Nachhaltigkeit, Begrenzung. Anmerkungen zu normativen Dimensionen des kleinen Wohnens. Wohnarchitektur jenseits der Normen - Sonderbauten. Michael Schimek: "Die Erdhütte ist der Anfang aller Kultur..." Erdhütten-Wohnen zwischen Schicksal und Start-up. Kurt Dröge zum 70. Geburtstag. Stefan Zimmermann: "Mut zum Holz" gegen den "Barackenkomplex". Fertighäuser aus Finnland in der Bundesrepublik Deutschland zwischen 1945 und 1970. Wohnentwürfe von Künstlern und Visionären. Ute Sonnleitner: Bohème im bürgerlichen Heim?! Wohnformen darstellender Künstler*innen. Jens Wietschorke: "Konstruktion, die vollkommenes Glück verursachen muss". Bauen und Wohnen bei Thomas Bernhard. Anne D. Peiter: Genormtes Leben unter der Erde. Bunkerphantasien und Baukonzepte in der Science-Fiction-Literatur des Kalten Krieges. Wohnpraxis in Um- und Sondernutzung. Thomas Spohn: "Variationen des Lebens in normierten Häusern". Untypische Wohnformen in konventionellen Rahmen an historischen Beispielen. Bettina Barthel: "Von der Nische in den Markt". Zur diskursiven Mainstreamisierung gemeinschaftlichen Wohnens.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken, da Daten in Echtzeit analysiert werden können, um potenzielle Risiken frühzeitig zu erkennen. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten. Insgesamt hat die Digitalisierung die Finanzbranche agiler und kundenorientierter gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.